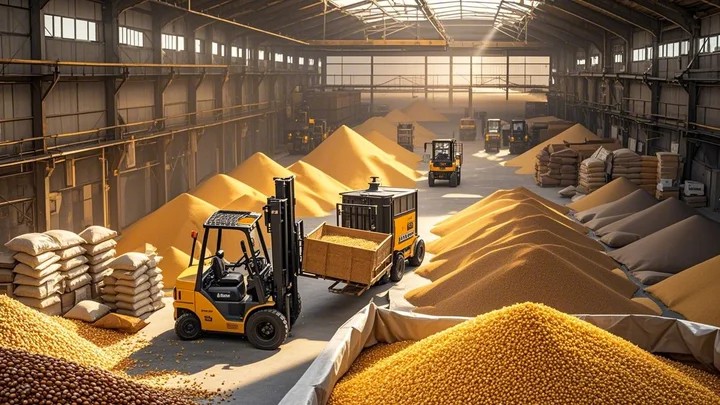
2026年全球牲畜饲料下游市场分析及发展趋势全球牲畜饲料市场是现代农业的核心组成部分,其规模与增长直接反映畜牧业发展水平。根据GIR(Global Info Research)数据,2026年全球牲畜饲料收入规模已达百万美元(具体数值未提供),预计2030年将增长至百万美元,2026-2030年复合增长率(CAGR)为%。销量方面,2026年全球销量约为(未提供具体数值),2030年预计达(未提供具体数值)。中国市场在全球占比约%(2026年),北美和欧洲分别占%和%,亚太地区(除中美欧外)的日本、韩国、印度及东南亚市场潜力显著。以下从下游应用、区域市场、产品类型及驱动因素等维度展开分析。
一、下游应用市场分析牲畜饲料下游应用涵盖奶牛、羊、猪、家禽、马及其他领域,不同应用场景对饲料需求存在差异:
猪饲料:全球猪肉消费量稳定增长,推动猪饲料需求。中国作为全球最大猪肉生产国,2026年饲料工业总产值1.3万亿元,其中猪饲料占比超40%。政策层面,《“十四五”推进农业农村现代化规划》鼓励优质饲料发展,预计未来猪饲料将向高效、环保方向升级。家禽饲料:家禽养殖周期短、回报率高,带动家禽饲料需求。2026年全球家禽饲料产量占比约35%,亚太地区(尤其中国、印度)因人口增长和饮食结构变化,成为主要增长极。反刍动物饲料(奶牛、羊):全球乳制品消费升级推动奶牛饲料需求,欧洲和北美市场占比超50%。羊饲料需求集中于中东、非洲及亚太地区,与宗教饮食文化密切相关。其他应用:马饲料需求集中于欧美赛马产业,宠物饲料(虽未明确分类,但属潜在下游)因宠物经济兴起呈现高增长。二、区域市场发展趋势亚太市场:中国、印度、东南亚是核心增长区。中国2026年市场规模占全球%,2026-2030年CAGR预计为%,政策驱动(如《“十四五”全国饲草产业发展规划》)将优化饲料利用率和种植模式。印度因人口增长和畜牧业现代化,饲料需求年增速超8%。东南亚国家(如越南、泰国)依托出口导向型养殖业,饲料市场增速显著。北美市场:美国占北美市场主导地位,2026年占比超70%,2026-2030年CAGR预计为%。技术优势(如精准营养配方)和规模化养殖支撑市场增长,但环保法规趋严可能增加成本。欧洲市场:德国、法国、英国为前三大市场,2026年合计占比超60%,2026-2030年CAGR预计为%。欧盟“绿色协议”推动饲料行业减排,生物饲料和昆虫蛋白等替代品需求上升。新兴市场:南美(巴西、阿根廷)依托大豆、玉米等原料优势,饲料出口量增长;中东及非洲(沙特、土耳其)因畜牧业本土化政策,进口依赖度逐步降低。三、产品类型细分市场粗饲料:以青贮、干草为主,占全球市场约25%,反刍动物养殖为主要需求端。亚太地区因土地资源限制,粗饲料进口依赖度高。精饲料:能量饲料(玉米、小麦)和蛋白饲料(豆粕、鱼粉)占比超60%,猪和家禽养殖为核心应用场景。原料价格波动(如2026年玉米价格上涨15%)直接影响精饲料成本。混合饲料:通过科学配比实现营养均衡,占比约15%,欧美市场渗透率超40%。技术升级(如酶制剂、益生菌添加)推动混合饲料向功能化发展。四、驱动因素与阻碍因素驱动因素:政策支持:全球多国出台畜牧业扶持政策(如中国《关于促进畜牧业高质量发展意见》),推动饲料行业规范化发展。
技术进步:基因编辑、精准营养等技术降低养殖成本,提升饲料转化率。
消费升级:全球肉类消费量年均增长1.2%,带动饲料需求。
阻碍因素:原料价格波动:玉米、大豆等主粮价格受气候、贸易政策影响,增加饲料企业成本压力。
环保约束:欧盟、中国等地区对饲料添加剂(如抗生素)使用限制趋严,倒逼企业研发替代品。
贸易壁垒:区域贸易协定(如RCEP)虽促进市场整合,但关税、检疫标准差异仍阻碍全球供应链效率。
五、未来发展趋势可持续化:生物饲料、昆虫蛋白等环保型产品占比提升,预计2030年市场规模超50亿美元。智能化:物联网技术实现饲料投喂精准化管理,降低浪费率10%以上。区域化供应链:企业通过本地化生产(如中国企业在东南亚建厂)规避贸易风险,缩短交付周期。健康功能化:针对动物肠道健康、免疫提升的功能性饲料需求增长,年复合增长率超8%。六、竞争格局与重点企业全球市场由Mitavite、Reid Stockfeeds、Riverina等区域龙头主导,CR5占比约30%。中国企业(如新希望、海大集团)凭借成本优势加速出海,2026年海外销量占比超15%。未来竞争将聚焦技术研发(如低蛋白日粮技术)和供应链韧性。
:2026年全球牲畜饲料市场将持续增长,亚太地区(尤其中国)和新兴市场成为核心引擎。企业需关注政策导向、技术迭代和可持续转型,以应对原料波动和环保挑战,抢占下游应用细分领域(如反刍动物、宠物饲料)的增量空间。
美国的物价和购买力对比
美国的物价和购买力是两个相互关联但又有所区别的概念。物价反映了商品和服务的市场价格,而购买力则体现了货币在这些商品和服务上的实际购买能力。以下是对美国物价和购买力的详细对比:
一、物价水平
食品类
牛肉:价格区间为8-14美元,取决于品质、部位和销售渠道。
猪肉:价格区间为4-8美元,同样受多种因素影响。
鱼:价格区间为3-8美元,种类和新鲜程度会影响价格。
牛奶:一加仑(3.78L)的价格大约在6-7美元。
可乐:每8-12罐的价格在4.99-6.99美元之间。
蔬菜:如白菜、土豆、小青菜、西兰花、大葱等,价格大约在2-4美元。
炸鸡:如Chick-fil-A或Bojangles等品牌,一份包含鸡翅、鸡腿和鸡胸肉的炸鸡套餐价格约为23美元。
工业品类
自行车:价格大约在200美元左右。
汽车:一般家用汽车的价格在2万-3万美元之间,如福特福克斯等车型。豪车价格相对中国可能稍便宜。
房子:在二三线城市,房价大约在30万-50万美元之间,与中国部分城市的房价相近。但需注意,美国的房产税较高,大约在1.0%-2.0%之间。
服务类
洗剪吹:男生一次的价格大约在25-35美元。
通下水道:费用在100-200美元之间。
邮局寄件:一般按磅计费,每磅价格在5-10美元之间。
游泳课、滑冰、网球课:每小时价格在60-90美元之间。
医生面诊:费用为200美元,专科大夫则为300美元。急诊费用更高,至少1000美元。
律师咨询:普通律师的咨询费用为150-250美元/小时。
教育:私立小学、初中、高中的学费为2500-4500美元/月;公立大学学费为3-5万美元/年,私立大学则为5-8万美元/年。托儿所费用为800-2000美元/月。
二、购买力评价
购买力平价(PPP)
中国的PPP总量是28万亿,而美国是24万亿。 从购买力平价的角度来看,中国的购买力是美国的1.16倍。
考虑到中国人口是美国的3倍多,那么人均购买力则是美国的1/3左右。
货币购买力换算
按照购买力平价换算,1美元的购买力大约相当于2.5-3.5元人民币。
工资与购买力对比
根据美国劳工统计局的数据,2026年美国个人可支配收入为2.1万美元。
而中国国家统计局的数据显示,2026年全国居民人均可支配收入中位数为33036元人民币,人均可支配收入为39218元人民币。
从可支配收入来看,中国大约是美国的1.6倍(按汇率换算)。但考虑到购买力平价,美国的购买力大约是中国的2倍左右。
三、总结
美国的物价水平因商品和服务类型而异,但总体来说,相对于中国,部分商品和服务的价格较高。 从购买力的角度来看,由于购买力平价的存在,美元在中国的购买力相对较强。 还需要考虑到两国在基础服务(如高铁、教育、医疗等)方面的差异以及收入获取的前提(如绿卡等)对实际生活质量的影响。 在评价两国物价和购买力时,需要综合考虑多个因素,以形成全面而客观的认识。
FAO国际主要肉类价格指数由联合国粮农组织(FAO)定期发布,用于追踪全球肉类商品的国际市场价格变动。该指数涵盖以下核心类别(以2026年数据为参考基准):
肉类价格总指数
综合反映牛肉、禽肉、猪肉及羊肉的国际价格整体走势。2026年平均指数较2026年下降8%,主因全球供应增加与部分进口需求疲软。
细分品类指数
牛肉:受澳大利亚等主产国产量恢复影响,2026年价格同比下跌12%,尤其草饲牛肉跌幅显著。禽肉:因禽流感导致欧盟、美国供应收紧,价格同比上涨5%,创历史次高。猪肉:中国国内产能回升导致进口需求下降,价格同比下滑18%。羊肉:新西兰出口量增长叠加中东进口减少,价格同比下降9%。
数据发布机制
每月更新,基于55个主要生产国和消费国的实际交易价格(如美国芝加哥期货市场、巴西出口离岸价等),采用Laspeyres公式加权计算。
影响因素
短期:动物疫情(如非洲猪瘟)、饲料成本(玉米/豆粕价格波动)长期:消费习惯变化(如亚洲牛肉需求增长)、气候政策(畜牧业碳排放限制)
注:如需获取最新数值(如2026年季度数据),可直接查阅FAO官网月度《食品价格指数》报告中的肉类分项数据。
版权声明:本文为 “好饲料网” 原创文章,转载请附上原文出处链接及本声明;