位置:首页 > 养殖技术 >
美国饲料集中度咋回事?养殖巨头背后的生意经大揭秘

作者:养殖智库 时间:2025-10-13 阅读:446

​​你猜全美国现在还剩多少家饲料厂?说出来可能吓你一跳——从1970年代的近万家,到如今只剩下300来家!​​ 这可不是养殖户集体改行卖奶茶了,而是饲料行业正在上演的"大鱼吃小鱼"大戏。今天咱们就仔细聊聊,为啥美国饲料行业越来越集中在几个巨头手里?
美国饲料集中度咋回事?养殖巨头背后的生意经大揭秘

​​一、饲料厂数量腰斩,行业洗牌有多狠?​​

老铁们先看组数据对比:

  • ​​1978年​​:全美1万多家饲料厂,平均每家年产不到2万吨
  • ​​2025年​​:只剩300多家,龙头企业嘉吉单厂年产超200万吨

​​饲料厂越少不是越好管理吗?为啥还要搞集中?​​
这事儿得从两个关键点说起:

  1. ​​规模效应​​:年产50万吨以上的大厂,每吨成本能比小厂低15%-20%,就像批发市场进货肯定比便利店便宜
  2. ​​全产业链布局​​:现在美国70%的饲料公司都是"饲料+养殖+屠宰"一条龙,自家饲料直接喂自家猪牛,中间商赚差价的套路玩不转了

举个栗子,嘉吉在河北建的饲料厂直接对接自家养猪场,从玉米采购到火腿肠出厂全包圆,这操作直接把中间环节成本砍掉三成。
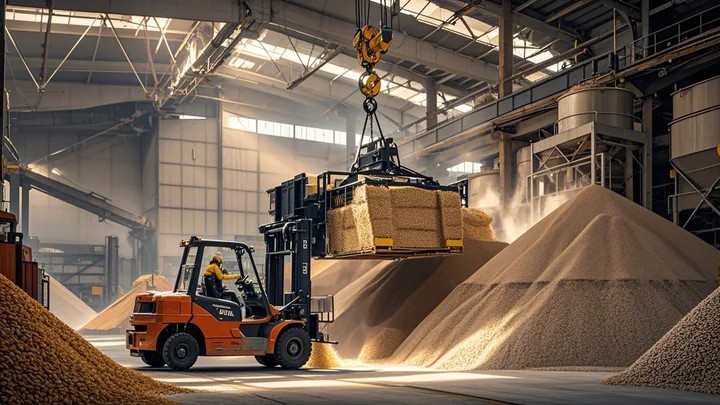
美国饲料集中度咋回事?养殖巨头背后的生意经大揭秘

​​二、四大粮商如何玩转产业链?​​
​​提到美国饲料行业,绕不开这四大天王:​​

  1. ​​嘉吉(Cargill)​​:全球饲料产量稳坐头把交椅,光是2025年就卖了1880万吨饲料,相当于每天喂饱300万头牛
  2. ​​ADM​​:玉米深加工起家,现在饲料业务覆盖全美1/3养鸡场
  3. ​​蓝德雷(Land O'Lakes)​​:乳制品转行玩饲料,专攻奶牛精细化喂养
  4. ​​泰森(Tyson)​​:既是全美最大鸡肉生产商,又是自家养殖场的独家饲料供应商

​​这些大佬的杀手锏就仨字——​​

  • ​​反向控制​​:先拿下屠宰场,再倒逼养殖户用自家饲料
  • ​​数据养猪​​:给每头猪装智能耳标,精准计算每天该喂多少料
  • ​​期货对冲​​:自家有粮库有港口,玉米大豆涨价也不慌

​​三、中小饲料厂还有活路吗?​​

​​先别急着唱衰!看看这组2025年新数据:​​

美国饲料集中度咋回事?养殖巨头背后的生意经大揭秘
企业类型市场份额生存秘籍
四大粮商58%全产业链覆盖+政府补贴
区域龙头27%专攻特色养殖(比如有机牧场)
家庭式小厂15%定制化服务+赊销模式

​​有个典型案例:​​
德州老牌饲料厂"红谷仓",专给跑山鸡养殖户提供添加辣椒粉的饲料。虽然年产才5万吨,但每吨利润比大厂还高200美元。这就叫​​"不做全行业,只做懂行人"​​。


​​四、对中国养殖户有啥启示?​​

​​先看组中美对比数据:​​

  • ​​饲料厂数量​​:中国7000家 vs 美国300家
  • ​​Top10市占率​​:中国35% vs 美国68%
  • ​​养殖场规模​​:中国500头以下猪场占60%,美国万头猪场占80%

​​老美走过的坑咱们得警惕:​​

美国饲料集中度咋回事?养殖巨头背后的生意经大揭秘
  1. ​​别盲目搞全产业链​​:没那个资金实力,小心被上下游拖垮
  2. ​​差异化才是王道​​:比如开发发酵饲料、功能性添加剂等特色产品
  3. ​​抱团取暖​​:几家小厂联合采购原料,成本立马降10%

举个接地气的例子,山东某合作社把20家养鸭户的饲料订单打包,直接跟东北玉米商谈批发价,每吨省下150块运费,这就是典型的​​"小舢板组成联合舰队"​​。


说到底,饲料行业就像打麻将——要么做大牌型通吃全场,要么找准自己的小门道闷声发财。你看人家美国四大粮商,把饲料玩成了金融期货+智能养殖的高科技产业。反观咱们,现在正是行业洗牌的关键期,各位老板们可得想清楚:是要当被吞并的小虾米,还是做细分领域的独角兽?这局棋,落子无悔啊!

版权声明:本文为 “好饲料网” 原创文章,转载请附上原文出处链接及本声明;
原文链接:https://www.haosiliao.com/jishu/58491.html

标签: 生意经,美国
Copyright ©2019-2024 好饲料网https://www.haosiliao.com/ 网站地图 豫ICP备2024087149号